Optar por um financiamento imobiliário é dar um passo importante rumo ao patrimônio próprio. No entanto, é perfeitamente normal sentir certa confusão diante das diferentes modalidades e das regras de amortização. A principal dúvida que surge nesse momento costuma ser direta: devo reduzir o prazo ou o valor da parcela?
A resposta ideal depende do seu momento financeiro e de variáveis cruciais como o uso do FGTS, a taxa TR (Taxa Referencial) e o peso dos juros acumulados. De forma geral, se o seu saldo devedor e o prazo restante ainda são longos, focar na amortização no prazo costuma trazer o maior alívio financeiro a longo prazo.
Mas calma: você não precisa fazer contas no escuro. Nossos simuladores foram desenvolvidos justamente para ajudar você a tomar a melhor decisão.
Como calcular o seu aporte extra por prazo
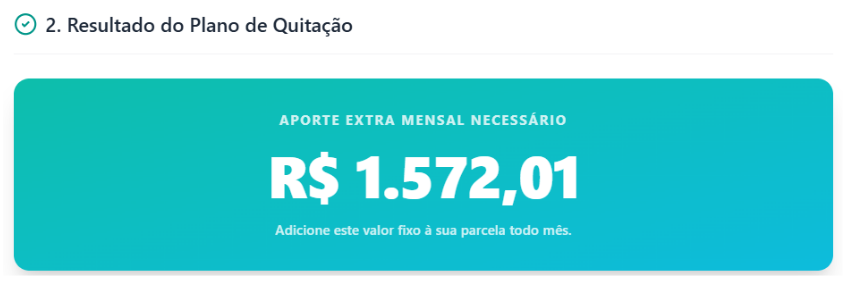
Imagine que você tenha um saldo devedor de R$ 400.000,00 financiado em 420 meses, mas sua meta seja quitar tudo em apenas 120 meses. Qual seria o valor do aporte mensal extra necessário para alcançar esse objetivo?
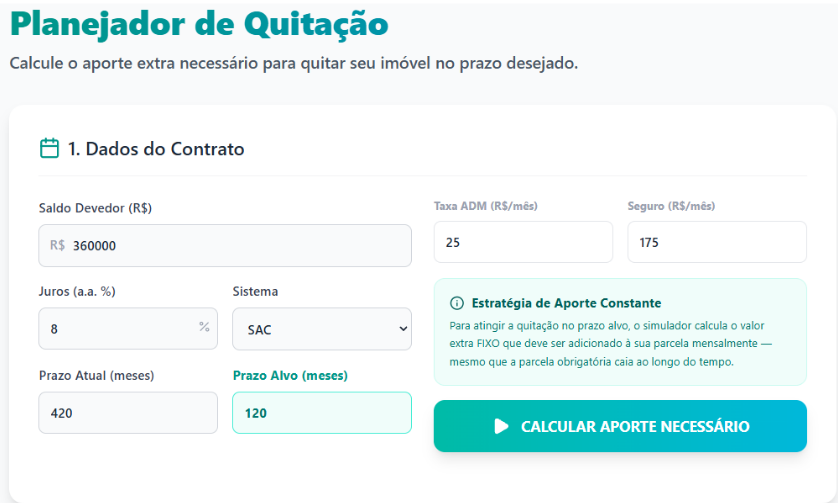
Para descobrir, basta utilizar o nosso simulador de quitação antecipada:
- Preencha os campos “Saldo Devedor”, “Juros”, “Sistema” (como SAC ou Price), “Prazo” e “Prazo Alvo”.
- O simulador calculará instantaneamente o aporte extra mensal necessário para transformar o seu planejamento em realidade.
Nota importante: Lembre-se de que variáveis como a taxa TR influenciam diretamente na velocidade real da quitação. Ainda assim, a amortização extra se consolida como uma ferramenta poderosa para esmagar o montante de juros pagos ao longo do contrato.
Visualize a evolução do seu financiamento
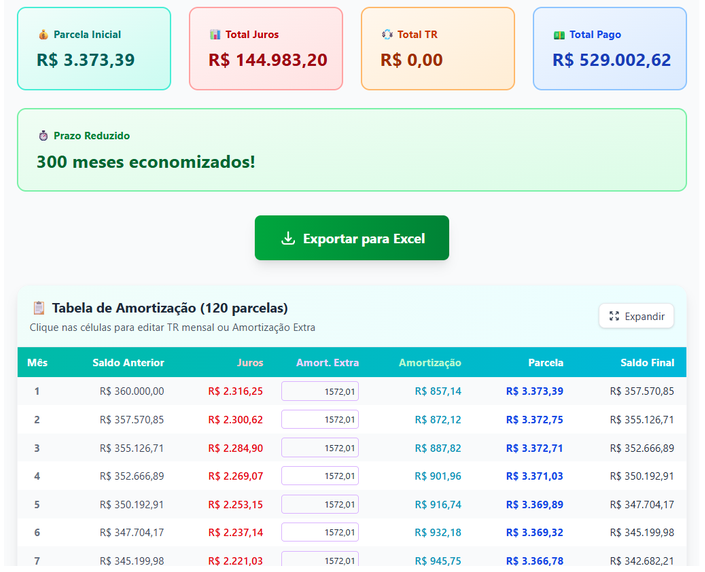
Quer entender na prática o impacto que esse dinheiro a mais faz no seu bolso? Acesse o nosso simulador de financiamento:
- Insira os mesmos dados da simulação anterior.
- No campo “Amortização em massa”, digite o valor do aporte extra que você planeja realizar.
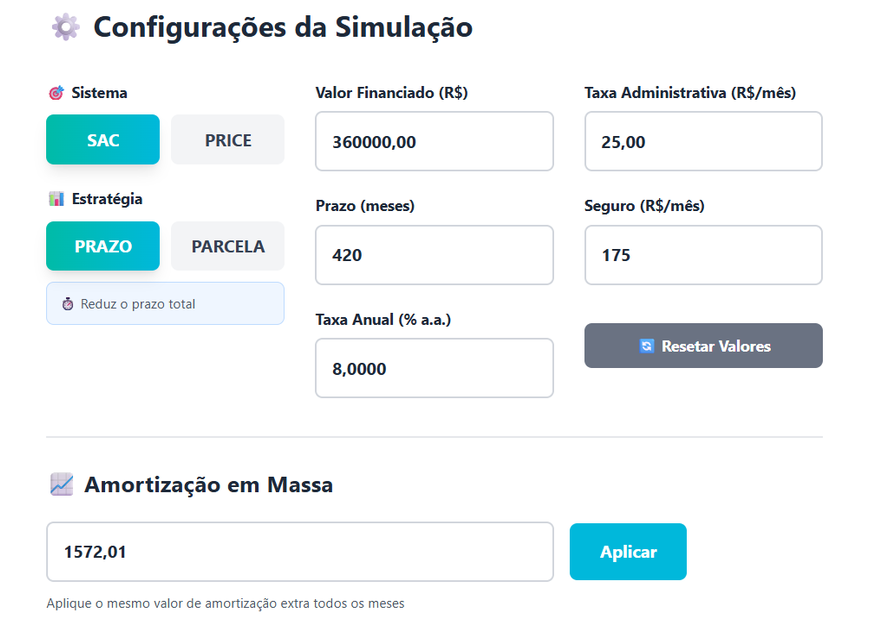
A partir desses dados, a ferramenta projetará a evolução completa do seu contrato, destacando indicadores estratégicos fundamentais, como o valor total pago e o total exato de juros economizados.